Vi aiutiamo a controllare i margini e la cassadal business ai dati, ai report
Progettiamo il modello di controllo di gestione — quali costi entrano, con quali regole si calcola il margine, su quali oggetti si legge: prodotto o commessa, cliente, canale — e lo mettiamo in funzione sui vostri dati, fino al report che arriva ogni mese.
Lo facciamo da vent’anni. Abbiamo sviluppato sistemi di pianificazione e controllo per grandi aziende italiane e internazionali, di prodotto e di servizi.
Esempio illustrativo, milioni di euro.
Il bridge: da dove parte, cosa lo muove, dove arriva.
Per chi lo facciamo
Per l’azienda piccola e per quella grande, con proposte diverse. Il punto di partenza è lo stesso: una decisione che i numeri di oggi non riescono a sostenere.
Il primo vero modello di controllo, costruito sugli strumenti che ci sono e dimensionato su chi lo dovrà usare ogni mese.
Il fatturato cresce più del conto corrente
Per anni è bastato vendere di più. Poi clienti, listini e canali si moltiplicano, e l’intuito di chi guida non riesce più a dire quali ordini fanno guadagnare e quali no.
Il sapere del fondatore deve diventare un numero
Chi ha costruito l’azienda sapeva a memoria quali clienti rendevano. Chi arriva dopo ha bisogno di un modello che si possa discutere, non di un’opinione da ereditare.
Arrivano domande nuove, con tempi nuovi
Margine per cliente e per linea, un budget difendibile, una riprevisione trimestrale, un piano di cassa. Il controllo esistente non era stato costruito per rispondere, e non si può aspettare la chiusura dell’esercizio.
La revisione di un modello che esiste già, dentro sistemi e organizzazioni complessi, accanto al controllo di gestione interno.
La strategia è cambiata, il controllo misura ancora quella di prima
Nuovi canali, nuovi mercati, un portafoglio riorganizzato. I report continuano a rispondere a domande che nessuno fa più, e tacciono su quelle nuove.
Una nuova linea, un’acquisizione, un servizio nuovo
Un perimetro che cresce più in fretta dei sistemi: dati su un gestionale diverso, regole di attribuzione mai scritte, un margine che si conosce solo a fine anno.
Le leve del margine, e chi ne risponde
Prezzo, sconti, mix, efficienza, costi di servizio: ogni leva ha un responsabile, ma il report non lo dice. Finché il modello non lo rende esplicito, ogni scostamento è di tutti, cioè di nessuno.
Come si parte, e come si prosegue
Tre modi di lavorare insieme, ciascuno con un impegno diverso. Ci si può fermare dopo il primo.
Check-up
Diagnosi del modello attuale e piano per arrivare a quello obiettivo. Nessun impegno sul progetto: se non ha senso lavorare insieme, ve lo diciamo.
Progetto · a fasi
Modello, base dati e primi report in produzione. Rilasci brevi e verificabili, nessun vincolo di prosecuzione tra una fase e l’altra.
Presidio
Evolutive, nuove analisi, presidio della qualità del dato e supporto alle chiusure.
La domanda
Quali decisioni oggi prendete senza numeri. Da qui nasce il modello, non dal dato disponibile.
Il modello
Livelli di costo, criteri di attribuzione, oggetti di analisi. Scritto e condiviso prima di toccare i sistemi.
I sistemi, i dati, i report
ERP, MES, distinte, anagrafiche. Estrazione, integrazione, trasformazione, fatte dalle stesse persone che hanno disegnato il modello.
La messa in esercizio
Report automatici e riconciliati, formazione, manutenzione. Il modello deve reggere anche quando cambiano i dati, i prodotti e l’organizzazione.
Che cosa mettiamo sotto controllo
Un oggetto ben definito — la marginalità — e tutto il ciclo che serve per misurarla con precisione. Tre domande, in quest’ordine: perché serve, dove guardiamo, con quale ciclo. Non facciamo implementazione ERP, dashboard commerciali fini a sé stesse, sviluppo applicativo custom.
Perché serve: il margine e gli adeguati assetti
Dal 2019 l’articolo 2086 del codice civile chiede all’organo amministrativo di dotarsi di assetti organizzativi, amministrativi e contabili adeguati alla natura e alla dimensione dell’impresa, anche in funzione della rilevazione tempestiva della crisi. Nella pratica significa poter rispondere, con dati e non a sensazione, a due domande: come sta andando la marginalità, e se la cassa dei prossimi mesi è sufficiente a coprire gli impegni.
Che cosa produce il modello
Margine per prodotto e per cliente aggiornato con continuità, scostamenti rispetto al budget con le cause separate, ciclo del circolante e giorni di incasso, riprevisione dei mesi successivi. Sono misure utili al monitoraggio, e sono le stesse che servono a decidere.
Che cosa non produce
Non è una relazione di conformità e non sostituisce il lavoro di chi la conformità la certifica. Il modello dà all’organo amministrativo i numeri su cui esercitare la funzione che la norma gli attribuisce: l’attestazione resta un’altra cosa, e riguarda altri.
Chi si occupa di adeguati assetti lo fa quasi sempre dal lato dell’adempimento. Noi lo guardiamo dal lato dell’esecuzione: la norma chiede numeri che l’azienda in larga parte non ha, e costruirli è il nostro lavoro. Quali siano quei numeri è l’oggetto delle sezioni che seguono.
Il percorso del margine
Le tre stazioni che il margine attraversa: si forma in produzione, si consuma nel rapporto con il cliente, si trasforma — o non si trasforma — in cassa. Ogni stazione si legge su un livello e un oggetto del percorso definito nel Modello K.
Il ricavo entra intero a sinistra. Ogni stazione ne trattiene una parte, e quello che resta a destra è la cassa. Le proporzioni del disegno sono illustrative: quali siano davvero, in una singola azienda, è la prima cosa che il modello misura.
Margine di prodotto
Costo industriale da distinta e ciclo, varianze di acquisto e di produzione. Otteniamo il margine per articolo, linea e famiglia.
Produttività industriale
Ore, saturazione degli impianti, scarti e rilavorazioni, rese di materia prima. Sono le grandezze fisiche che determinano il costo unitario prima che la contabilità lo registri.
Margine di cliente e canale
Il percorso da lordo a netto: sconti, premi, contributi, resi, provvigioni e costi di servizio logistici.
Margine di commessa
Avanzamento, costi a finire, scostamento sul preventivo, lavori in corso.
Crediti e incassi
Giorni di incasso per cliente e canale, scaduto, condizioni concesse. Quanto costa finanziare chi paga tardi, attribuito a chi lo genera.
Scorte e copertura
Copertura per stadio, materie prime, semilavorati e prodotto finito. Il capitale fermo a magazzino e la parte che finirà svenduta.
Sullo stesso modello, quando servono, entrano anche quattro estensioni.
Redditività per agente, area e canale, al netto delle provvigioni maturate e del costo della relazione. Dice quali zone rendono davvero e quali reggono solo sul volume.
Valutazione su quello che la fornitura fa costare a valle — ritardi, non conformità, lotti minimi — e non sul solo prezzo in fattura. Il più economico non è quasi mai il più conveniente.
Il margine di ricambi, assistenza e contratti sulla base installata, misurato per conto proprio invece che mediato con quello della macchina venduta. È spesso lì che sta il margine vero.
Reporting di gruppo, partite intercompany e riconciliazione con il consolidato, così che il margine gestionale e il bilancio raccontino la stessa cosa.
Il margine si pianifica prima di essere misurato
Le tre stazioni dicono dove guardare. Resta un asse che non è un oggetto di analisi: il tempo. Budget e costi standard lo alimentano inizialmente. L’analisi delle varianze durante l’anno e la riprevisione aggiornano le attese quando i numeri veri cominciano ad arrivare.
Costi standard
Distinte, cicli, tariffe, listini di acquisto. Uno standard sta in piedi solo se le anagrafiche sono tenute bene.
Budget di margine
Il margine atteso per prodotto, cliente, commessa. Stessa struttura del consuntivo, così i due sono confrontabili riga per riga.
Consuntivo
Il margine realizzato, con gli stessi criteri di attribuzione usati a budget. Se questi cambiano, il confronto perde di significato.
Varianze e bridge
Lo scostamento scomposto in volume, mix, prezzo e costo. Non quanto è stata sbagliata la previsione, ma dove il margine si è perso, spostato o creato.
Riprevisione
Il margine atteso ricalcolato in corso d’anno alla luce dei numeri veri. È la parte che quasi nessuno riesce a fare, perché i modelli spesso non sono costruiti per essere rieseguiti.
Il giro si compie una volta al mese o una volta a trimestre, secondo il ritmo di chiusura dell’azienda.
La spiegazione di perché il margine è cambiato, separata per effetto: ogni euro di variazione attribuito a una causa, senza voci residuali e senza differenze da quadratura.
Società di servizi
Le tre stazioni descrivono un’azienda che trasforma materiali. Nelle società di servizi il costo principale non è la materia prima, è il tempo delle persone: cambiano i driver, non il metodo.
Commessa e progetto
Margine per commessa, avanzamento, costo a finire, lavori in corso e ricavi maturati non fatturati.
Saturazione e tariffa
Utilizzo delle risorse, ore non fatturabili, scarto tra tariffa di listino e tariffa media realizzata.
Mix prodotto e servizi
Quanto margine fa il canone, quanto il progetto — e quanto uno dei due sta sussidiando l’altro.
Ricorrente e one-shot
Canoni, manutenzioni e rinnovi: la quota di margine che si ripete e quella da riconquistare ogni anno.
Dal business ai dati, dai dati al business
Si parte sempre dalla domanda della direzione, non dalla tecnologia disponibile. Il Modello K è il modo in cui teniamo quella domanda ancorata a un numero preciso: un livello e un oggetto di analisi, dichiarati prima di calcolare qualsiasi cosa.
Il Modello K: che cosa si calcola, e su che cosa
Due assi. Il livello dice fin dove si arriva, dal ricavo netto fino alla cassa; l’oggetto dice su che cosa si calcola: prodotto, cliente o commessa. Ogni numero che consegniamo dichiara entrambi: è il modo più rapido per evitare la discussione in cui due persone difendono margini diversi senza accorgersi di guardare due livelli o due oggetti diversi.
listino meno sconti in fattura e resi, articolo per articolo
materiale a distinta, manodopera diretta, lavorazioni esterne
trasporto e accantonamento garanzia
Struttura, ammortamenti e componenti non ricorrenti entrano qui, attribuiti per convenzione. È il livello su cui si riconcilia con il bilancio, non quello su cui si decide se tenere un cliente o un prodotto.
scorte e giorni di copertura
EBITDA meno la variazione del circolante. Gli investimenti restano fuori perimetro: sono decisioni sul capitale, non sulla marginalità. I debiti di fornitura si agganciano alla categoria d’acquisto e non ai tre oggetti.
meno premi di fine anno e contributi commerciali, che maturano fuori fattura
costo variabile del venduto, sul mix che quel cliente acquista
provvigioni, costi di servizio, assistenza concessa fuori garanzia
Struttura, ammortamenti e componenti non ricorrenti entrano qui, attribuiti per convenzione. È il livello su cui si riconcilia con il bilancio, non quello su cui si decide se tenere un cliente o un prodotto.
crediti, giorni di incasso, scaduto
EBITDA meno la variazione del circolante. Gli investimenti restano fuori perimetro: sono decisioni sul capitale, non sulla marginalità. I debiti di fornitura si agganciano alla categoria d’acquisto e non ai tre oggetti.
corrispettivo maturato, comprese le varianti riconosciute
costi diretti registrati sulla commessa
trasferte, subappalti, installazione e avviamento
Struttura, ammortamenti e componenti non ricorrenti entrano qui, attribuiti per convenzione. È il livello su cui si riconcilia con il bilancio, non quello su cui si decide se tenere un cliente o un prodotto.
lavori in corso, anticipi ricevuti
EBITDA meno la variazione del circolante. Gli investimenti restano fuori perimetro: sono decisioni sul capitale, non sulla marginalità. I debiti di fornitura si agganciano alla categoria d’acquisto e non ai tre oggetti.
Gli stessi livelli si calcolano su canale, agente, linea, impianto e sull’azienda. Sull’oggetto cliente vale però una regola: il cliente diretto e il distributore hanno un prezzo netto — listini e sconti — non confrontabile. Quindi i clienti si confrontano all’interno di ciascun canale.
Margine K: il margine al netto degli oneri finanziari
Ogni cliente e ogni prodotto immobilizza capitale, e quel capitale ha un costo. Il Margine K lo riporta sull’oggetto che lo genera.
Oggi quel costo sta negli oneri finanziari, in una riga che non è attribuita a nessuno. Chi paga a centottanta giorni e chi paga a trenta risultano avere lo stesso margine.
- Clienteil credito
- Prodottola scorta
- Commessail circolante, lavori in corso compresi
È il numero in cui margine e cassa si ricongiungono, ed esprime la marginalità reale di un cliente o di un prodotto. È l’unico del modello che non si trova già in un conto economico.
Concedere trenta giorni di dilazione in più costa all’azienda circa quanto mezzo punto di sconto, a un tasso del sei per cento. Dilazione e sconto incidono sullo stesso numero: sono due leve convertibili, non indipendenti.
Non è un gradino in più, ma una rettifica del margine di contribuzione: il margine di contribuzione II sul cliente, il margine di contribuzione I sul prodotto. Il tasso è il costo effettivo del debito aziendale, dichiarato una volta sola per tutti gli oggetti.
Come si arriva a una decisione
Quello che questa pagina descrive per parti, in un progetto si presenta come una sola sequenza: si guarda un cliente, si scopre una cosa che non torna, si risale a quanto costa, si finisce su che cosa si può fare. Qui sotto proponiamo un esempio basato su una delle situazioni raccontate nelle Industries — il cliente su cui il comitato crediti e il comitato commerciale, nella stessa settimana, arrivano a conclusioni opposte.
Esempio illustrativo costruito sulla situazione «Due riunioni, lo stesso cliente, due conclusioni opposte». Cifre inventate. Il tasso applicato è il costo effettivo del debito dell’azienda, qui ipotizzato al sei per cento.
Chi è questo cliente
Sei milioni di ricavo netto, già depurati dai premi di fine anno e dai contributi commerciali, che maturano fuori fattura e che quasi nessun sistema riporta sul cliente che li ha generati. Il margine è quasi tutto attribuito per identità: ricavo, sconti, premi e provvigioni sono suoi e di nessun altro, solo il trasporto richiede un driver. È un numero su cui si può prendere una decisione. Poi si va a vedere quando il cliente paga.
Il conto dell’attesa
Quell’esposizione va finanziata, e finanziarla costa centosettantatremila euro l’anno. Oggi la cifra sta negli oneri finanziari, sotto il risultato operativo, dove non è attribuita a nessuno: è il motivo per cui in comitato commerciale questo cliente risulta fra i migliori. Riportata su chi la genera, il suo margine scende di due punti e nove.
Le due leve
Valgono quasi la stessa cifra, ma nei fatti non si equivalgono. Lo sconto agisce dal prossimo ordine ed è la leva che si tira sempre per prima, quindi su questo cliente è già stata tirata. I giorni non li ha mai negoziati nessuno, ma si smontano lungo una rotazione del credito. La leva ancora disponibile è quella lenta, e per questo va vista con mesi di anticipo invece che al tavolo della trattativa.
Che cosa rende il modello affidabile
Un modello di margine si giudica su tre cose. Sono le domande che il controllo di gestione fa per primo, e a cui quasi nessuno risponde in modo esplicito.
Quadratura: nessun residuo
Ogni euro di variazione del margine è attribuito a un effetto. Non esistono voci residuali né differenze da quadratura: se l’analisi non quadra, non è stata applicata correttamente.
Nelle analisi che si vedono di solito c’è sempre una voce «altro». È lì che si nasconde ciò che nessuno ha spiegato.Dichiara quanto è solido ogni numero
Non tutti i numeri hanno lo stesso valore, e il grado di solidità accompagna sempre il dato: chi legge sa in anticipo che cosa è determinante per una decisione, e che cosa serve solo a inquadrare.
Dalla causa all’azione
L’analisi non si ferma alla spiegazione: individua le leve, e per ogni leva indica chi la controlla in azienda, quanto vale in euro una sua variazione, in quanto tempo l’effetto si manifesta, che cosa oggi la blocca.
Settori diversi, diverse situazioni
Non casi di studio: situazioni. Momenti in cui il modello di controllo non regge, raccontati dal punto di vista di chi ci sta dentro. Se vi riconoscete in una di queste, il problema non è vostro, è del settore.
Scene di finzione costruite su vent’anni di lavoro nei rispettivi settori. Nomi, cifre e dettagli sono inventati.
Due riunioni, lo stesso cliente, due conclusioni opposte
Martedì, comitato crediti. Il cliente ha duecentoventimila euro di scaduto e paga mediamente a centottanta giorni. Si propone di bloccare le forniture fino al saldo della posizione.
Giovedì, comitato commerciale. Lo stesso cliente è tra i migliori per marginalità percentuale sul venduto. Si propone di estendergli le condizioni riservate ai clienti strategici.
Nessuna delle due riunioni ha torto sui propri numeri. Semplicemente, nessuno dei due numeri contiene l’altro: il costo di finanziare quel cliente per sei mesi sta negli oneri finanziari, sotto il risultato operativo, dove non è attribuito a nessuno.
Quel cliente, al netto di quello che ci costa finanziarlo, vale di più o di meno degli altri?
Lo stesso codice, due costi
Il gruppo produce lo stesso articolo in due stabilimenti. In uno il costo è 41,80. Nell’altro è 47,10.
Non è una questione di efficienza. Uno ribalta gli indiretti sulle ore macchina, l’altro sui pezzi. Uno ha i cicli rivisti l’anno scorso, l’altro li ha fermi da tre.
E i due stabilimenti girano su gestionali diversi, quindi nessuno dei due costi è ricostruibile con le regole dell’altro.
Alla direzione serve un numero solo. Quale sia, lo decide chi lo prepara.
Se quel codice lo facessimo tutto nell’altro stabilimento, guadagneremmo di più? E quanto?
Quattordici codici, un margine solo
Sul proiettore c’è il margine per famiglia. Il direttore commerciale chiede perché la 200 abbia perso tre punti, visto che i listini non li ha toccati e i volumi li ha fatti.
Il controller sa che il direttore ha ragione. Ma sa anche che dentro la famiglia 200 ci sono quattordici codici diversi, che il mix di quest’anno ha premiato le versioni in inox, e che quei codici costano di più. Il dato che lo direbbe non c’è: al suo posto c’è una media.
Qualcuno dice che bisognerebbe guardare per codice. Qualcun altro fa notare che per codice il budget non si riesce a fare. La riunione va avanti su altro.
La famiglia 200 è meno redditizia, o stiamo vendendo cose diverse da quelle che avevamo previsto?
Le azioni sono state fatte, il margine non è tornato
Ad aprile il piano di recupero contava dieci azioni su cinque leve, ciascuna quantificata: sconti, resa di linea, spedizioni urgenti, spesa discrezionale, termini di pagamento. In fondo alla tabella, la somma: novecentomila euro.
A ottobre il piano è stato eseguito per intero. Nessuna azione è fallita. Il margine recuperato è cinquecentomila.
In riunione si cerca quale azione non ha funzionato. La risposta è che hanno funzionato tutte. Il problema è che ognuna ha funzionato anche su qualcos’altro: recuperare marginalità sugli sconti ha tolto volume, ridurre le scorte ha prodotto due rotture di stock. E ogni azione era stata calcolata sui numeri di aprile, che nessuna delle altre nove lasciava intatti.
Il piano vale davvero la somma delle sue azioni?
Il fatturato cresce dell’otto per cento. Il margine no.
La rete di distributori ha spinto. In tre paesi il volume è salito in doppia cifra, e il direttore commerciale ha già portato a budget la stessa crescita.
Il margine però è fermo, e la ragione è distribuita in punti diversi del conto economico. Il prezzo netto al distributore è più basso di quello al cliente diretto, e questo è noto. I premi di fine anno maturano al raggiungimento delle soglie e si vedono solo a dicembre. E dietro il distributore non si sa a chi la merce sia stata rivenduta, a che prezzo e con quale mix: il sell-out non arriva, e nessuno sa quanta di quella crescita sia domanda vera e quanta sia magazzino del distributore — mentre il budget dell’anno prossimo la dà per acquisita.
Nel report di novembre la crescita del canale indiretto appariva come una buona notizia. A dicembre la notizia cambia segno.
La crescita di quest’anno l’abbiamo fatta sui clienti giusti, o solo dove era più facile vendere?
Tre decisioni mai lette insieme
Il direttore generale presenta un esercizio chiuso meglio del precedente di quattrocentomila euro. Il consiglio ne prende atto e approva il budget dell’anno nuovo sulla stessa traiettoria.
Nel corso dell’anno erano state cancellate due fiere di settore, sospeso il piano di formazione tecnica e rinviata la manutenzione programmata di due linee. Nessuna di queste decisioni era stata presa per fare risultato: erano state prese una alla volta, in mesi diversi, ciascuna per una ragione sua. Sommate valgono trecentomila euro.
Nel conto economico stanno in tre voci di costo diverse, mescolate a spese che si ripeteranno anche l’anno prossimo. Il consiglio ha davanti un numero che non distingue un costo eliminato da un costo saltato per un anno — e approva un budget costruito su quel numero.
Quel risultato è una posizione raggiunta o un anno di costi saltati?
Il conto economico va meglio, il conto corrente va peggio
Il preconsuntivo chiude sopra l’anno scorso. Il direttore finanziario porta però anche la posizione bancaria, che è peggiorata di trecentomila euro.
Nessuno ha venduto meno e nessuno ha speso di più. Nell’ultimo trimestre le linee erano scariche e si è deciso di produrre per il magazzino in vista della stagione: i costi fissi di quei mesi sono rimasti nel valore delle rimanenze invece di passare dal conto economico. Il risultato è migliorato per una scelta di programmazione, non per un incremento delle vendite.
In consiglio si discute se il risultato sia buono. Nessuno dei due numeri, da solo, risponde alla domanda.
Quanto del risultato di quest’anno è margine, e quanto è magazzino?
Il cliente più grande, non si sa se è il migliore
La classifica dei clienti viene fatta per fatturato. Il primo è anche quello che ordina più spesso, in quantità più piccole, con più urgenze e più chiamate all’assistenza.
Nessuna di queste cose entra nel calcolo. La logistica è un costo di periodo, l’assistenza sta nel post-vendita, il tempo dei commerciali non è allocato a nessuno: tre costi che quel cliente genera e che nessun conto gli addebita. Il margine per cliente, in senso stretto, non esiste: esiste il fatturato per cliente e un margine industriale medio.
Il direttore vendite propone di rinnovare le condizioni per assicurarsi il volume. La proposta viene approvata.
Il nostro primo cliente è anche il più redditizio, o stiamo difendendo un volume che ci costa?
Il listino dice una cosa, il netto netto un’altra
La catena vale il dodici per cento del fatturato. Sul listino il prodotto ha un margine industriale che va benissimo.
Poi ci sono i contributi promozionali, i premi di fine anno maturati ma non ancora liquidati, il costo dei volantini, i resi di invenduto. Arrivano con tempi diversi da quelli della fattura, e quasi nessuno di questi importi è attribuito alla referenza che lo ha generato: stanno tutti in un unico centro di costo commerciale.
Il buyer della catena chiede un contributo in più per la promozione di primavera. In riunione si valuta se concederlo. Il dato su cui decidere è il margine di listino, l’unico disponibile per referenza.
Dopo tutto quello che le riconosciamo, quella catena quanto margine ci lascia davvero?
La macchina si vende in perdita, e va bene così
Il direttore commerciale propone di scendere di sei punti sul listino della linea media per recuperare quote di mercato. Il controllo di gestione fa notare che a quel prezzo il margine industriale va sotto zero.
Nessuno dei due ha il numero che serve. Su quella linea l’azienda vende ricambi per anni, ha quattrocento macchine in estensione di garanzia e un contratto di manutenzione su circa una macchina su tre. Il margine dell’assistenza è molto più alto di quello del prodotto, ma sta in un’altra parte del conto economico, con altri codici e un altro responsabile.
Nel report direzionale i due mondi vengono sommati e mediati. La media non descrive nessuno dei due: né il prodotto, che genera la relazione, né il service, che porta il risultato.
Quanto vale davvero una macchina venduta, se si conta anche quello che ci lascia nei cinque anni successivi?
Il progetto è andato bene, il trimestre no
La commessa è stata consegnata nei tempi e il cliente è contento. Fatturato come da contratto: le giornate vendute, alle tariffe di listino. A consuntivo il margine è metà di quello preventivato.
Il preventivo era costruito su tre senior. Sul progetto ci sono andati anche due junior, che costano meno ma hanno impiegato il doppio.
Quindi una parte del costo è scesa e una parte è salita, e a consuntivo si vede solo la somma. Nessuno sa dire quanto di quel margine perso venga dalle giornate in più e quanto dal fatto che le abbiano fatte persone diverse.
C’è anche un paio di settimane di affiancamento che nessuno ha registrato su commessa. Quel tempo è costato, ma sta nei costi di struttura: il margine che si discute in riunione non ce l’ha dentro, e quello vero è più basso ancora.
La prossima volta i junior li mettiamo o no?
Il sell-through dice 62, e nessuno sa di che cosa
La riunione di fine stagione si apre sul dato aggregato: venduto sul ricevuto, sessantadue per cento, in linea con l’anno scorso. La campagna dell’autunno-inverno è chiusa da mesi e la primavera-estate successiva è già in sviluppo, quindi quel numero non serve a correggere niente di quello che è appena successo: serve a decidere quanto comprare della stagione che verrà.
Il denominatore è quanto è arrivato in negozio, ma non è arrivato tutto nello stesso momento. Una parte della collezione è entrata a fine marzo, un’altra a metà maggio dopo un ritardo di consegna. Una referenza esposta otto settimane e una esposta tre finiscono nella stessa media, e la seconda risulta aver venduto peggio.
Poi ci sono i negozi diretti. Quello che non si vende non resta lì: rientra a magazzino a fine stagione e riparte l’anno successivo verso l’outlet, dove si vende con uno sconto medio del quarantacinque per cento. Il ricavo pieno è stato registrato quando il capo è uscito dal magazzino centrale, la perdita di valore arriva dodici mesi dopo, in un centro di costo che non ha né la stagione né la referenza da cui è nata.
Alla fine della riunione il riassortimento della prossima stagione viene deciso su quel sessantadue per cento.
Stiamo comprando la prossima stagione sui prodotti che hanno venduto, o su quelli che sono arrivati in tempo? E il trentotto per cento che non si è venduto, quanto impatta sul margine della stagione?
Intelligenza artificiale e strumenti del controllo
Parliamo con la direzione e con il controllo di gestione, e lavoriamo fianco a fianco con l’IT e con i fornitori dei vostri sistemi. Non rivendiamo software e non siamo una software house: non abbiamo un prodotto da installare. Quando serve scriviamo codice — regole di calcolo, formule, indicatori, algoritmi — e ci occupiamo dell’integrazione dei dati, sempre dentro gli strumenti che l’azienda ha già scelto, o in altri strumenti di mercato che possiamo consigliare quando serve introdurne di nuovi.
Un’architettura collaudata, estesa con l’intelligenza artificiale
Il controllo di gestione gira su più famiglie di strumenti, che conosciamo da vent’anni: le fonti e le data platform in cui il dato si raccoglie, gli strumenti di integrazione che lo trasformano, quelli di reporting, pianificazione e consolidato in cui si legge e si decide. A questi oggi si aggiungono le piattaforme di intelligenza artificiale, che per la prima volta possono lavorare dentro la chiusura, il reporting e gli scenari di simulazione.
Su questa base l’intelligenza artificiale cambia la scala del lavoro. L’azienda conosce i propri dati molto più a fondo, ottiene risposte a domande che prima restavano aperte perché costava troppo porle, e può simulare in poco tempo decine di scenari invece di due o tre. Non è solo velocità: è la possibilità di esplorare di più prima di decidere, e quindi di alzare la qualità del lavoro e dei risultati.
Schema illustrativo. L’architettura si adatta al contesto di ciascuna azienda: si può semplificare fino a un modello costruito interamente in Excel, oppure arricchire fino a integrare più ERP, più data platform in cloud e diversi strumenti di front end. Non è uno schema dell’intelligenza artificiale: è l’insieme degli strumenti con cui i dati si raccolgono, si governano e si leggono, dentro cui gli agenti trovano posto. Ogni agente ha un compito circoscritto e un insieme di skill, cioè istruzioni e controlli che applica sempre allo stesso modo.
Strumenti, piattaforme AI e agenti
Il lavoro si appoggia su strumenti di natura diversa: i sistemi gestionali e le altre fonti, i database e le data platform, gli strumenti di integrazione e i connettori, le applicazioni di reporting, pianificazione e consolidato, e ora le piattaforme di intelligenza artificiale. Nessuno di questi corregge un margine calcolato con criteri incoerenti: più lo strumento è potente, più in fretta propaga l’errore, e l’AI non fa eccezione. Per questo il lavoro sul modello conta oggi più di prima, non meno. L’AI entra nei progetti attraverso gli agenti, sopra un modello già costruito.
La tecnologia
Per ogni famiglia, gli strumenti su cui abbiamo già lavorato in progetti reali e di cui conosciamo pregi e limiti.
Database relazionali e data platform in cloud, strumenti di data integration per estrarre, trasformare e caricare i dati dalle fonti. È la parte che non si vede e da cui dipende tutto il resto: se il dato arriva sbagliato o in ritardo, nessun report lo corregge. Esperienza direttaMicrosoft Fabric · Google Cloud · Oracle Database
Strumenti di business intelligence per report, dashboard e analisi. Lavoriamo su quelli che l’azienda ha già, e sappiamo come si comportano davvero quando i volumi crescono e il modello cambia. Esperienza direttaPower BI · Tableau · Qlik Sense · Looker · MicroStrategy · SAP BusinessObjects
Applicazioni per budget, riprevisione e consolidato di gruppo: la parte del ciclo in cui il margine viene atteso prima di essere misurato, e riconciliato con il bilancio. Esperienza direttaOracle EPM · SAP BPC · Talentia CPM · IBM Planning Analytics · Board
Affiancano gli strumenti, non li sostituiscono. Lavoriamo con i principali provider e scegliamo caso per caso in base a dove stanno i dati e a quali ambienti l’azienda ha già approvato. La piattaforma si può cambiare; il lavoro che ci sta intorno resta. Esperienza direttaClaude · ChatGPT · Gemini
Un agente ha un compito circoscritto: preparare la chiusura, il pacchetto di reporting, simulare uno scenario. Le skill sono le istruzioni e i controlli che l’agente applica, scritti una volta e usati sempre allo stesso modo: è ciò che rende il suo lavoro ripetibile e verificabile. Gli agenti si collegano al modello dati attraverso connettori standard, come il Model Context Protocol: interrogano le misure già definite e certificate, non le tabelle grezze, e rispettano gli stessi permessi di chi li usa.
Perché gli strumenti e l’intelligenza artificiale lavorino bene sul modello, e non soltanto più in fretta.
Nessun dato esce dal vostro perimetro senza una vostra decisione esplicita. Dove possibile l’AI lavora dentro gli ambienti che già usate e che già governate.
Nessuna piattaforma proprietaria e nessuna dipendenza da noi: quello che l’AI produce — codice, controlli, testi — resta leggibile e manutenibile dal vostro team.
Ogni numero e ogni frase prodotti da un agente si possono ricondurre ai dati e alla regola che li hanno generati. Un risultato di cui non si può ricostruire l’origine non si usa.
L’AI prepara, una persona verifica. Nessun numero e nessun commento arriva in direzione senza che qualcuno ne abbia risposto.
Quadrati per mestiere
Ci siamo occupati entrambi di dati e di controllo di gestione: Francesco dal lato della consulenza, Matteo prevalentemente dall’interno delle aziende. È il motivo per cui la progettazione del modello e la sua costruzione non si separano — e per cui non serve un traduttore in mezzo.
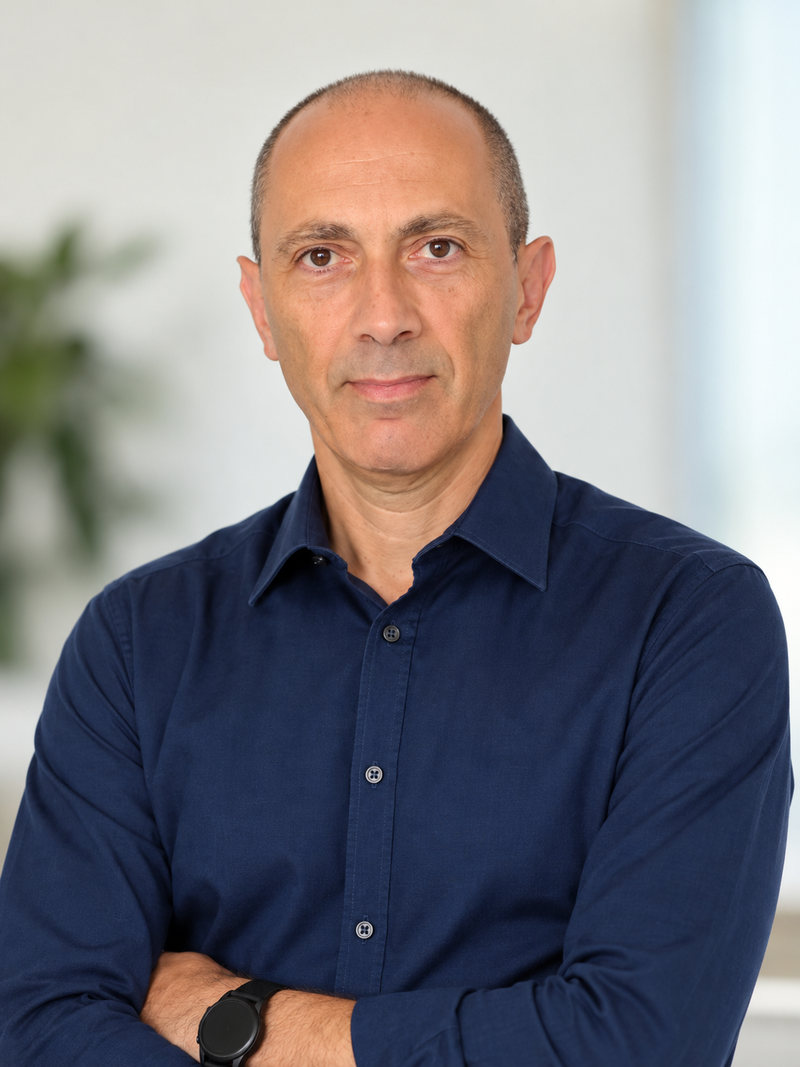
Francesco Gessoni
Dal lato della consulenza
Vent’anni di consulenza su business intelligence e piattaforme dati, specializzato nelle applicazioni per il controllo di gestione: decine di progetti nel manifatturiero, alimentare, meccanico, moda e nelle società di servizi.
Lavora anche sul reporting di sostenibilità, dove gli stessi dati industriali vanno riletti con perimetri, unità di misura e criteri di attribuzione diversi da quelli del bilancio.
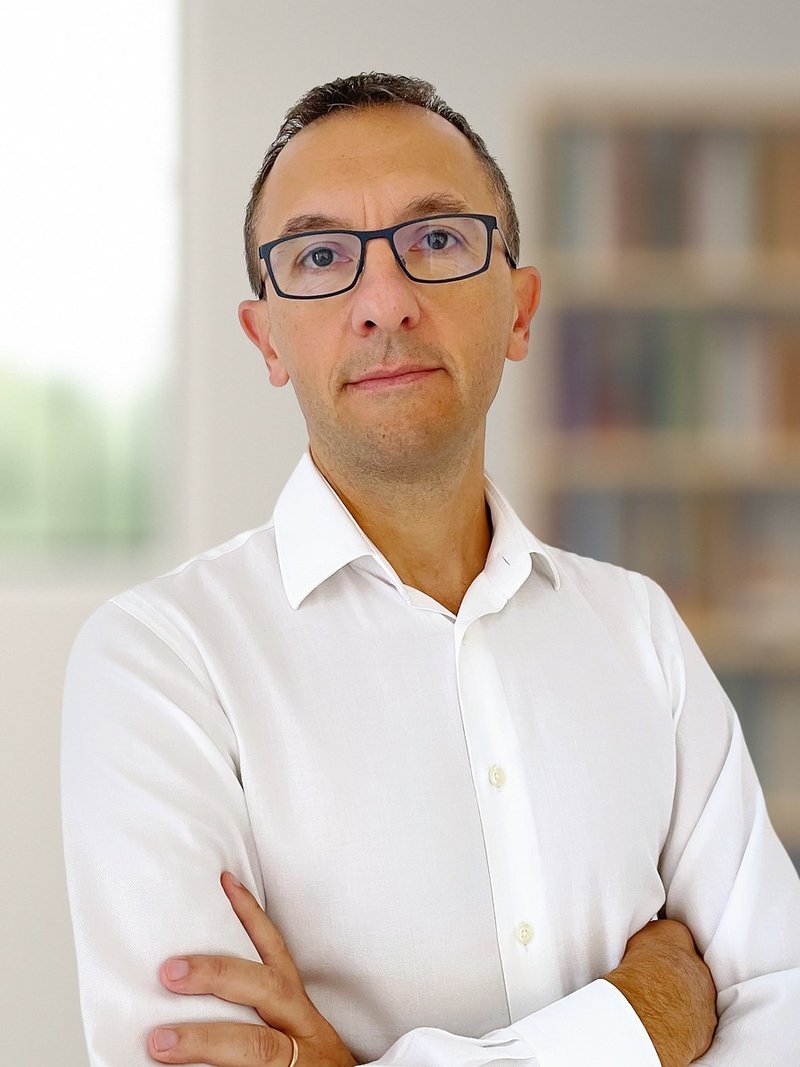
Matteo Meca
Dal lato dell’azienda
Financial controller, bilancio consolidato, esperto di sistemi di budget, forecast e reporting direzionale. Ha lavorato a progetti di pianificazione e controllo per grandi gruppi della moda, dell’alimentare e dell’automotive. In Technogym ha guidato progetti EPM e per diversi anni è stato responsabile della data platform.
Conosce il problema dal lato di chi lo deve risolvere in azienda, sia in ambito business sia IT, e il metodo di analisi della marginalità su cui lavoriamo è il suo.
Ci siamo conosciuti sullo stesso problema, visto da due posizioni: uno chiamato da fuori a farlo funzionare, l’altro dentro l’azienda a doverne rispondere ogni mese. In quei progetti l’esito lo decidono due scelte: come si disegna il modello e su quale architettura tecnica lo si fa girare. Farle bene chiede due conoscenze insieme: i requisiti del business e del controllo di gestione, e l’architettura — dati, piattaforme, strumenti — che dovrà reggere quei requisiti ogni mese. Quando stanno nelle stesse persone, le due scelte si fanno insieme e il risultato funziona davvero. È il motivo per cui abbiamo iniziato a lavorare insieme.
Vent’anni in aziende di prodotto e di servizi
Risultati maturati nell’esperienza professionale di Francesco e Matteo, prima di questa collaborazione.
Parliamone
Il primo passo è una conversazione. Il secondo, se lo ritenete utile, è un check-up.
Il check-up del modello di marginalità
Guardiamo come calcolate il margine oggi, quali dati avete e dove il modello si rompe. Ne esce un documento che dice che cosa manca e da dove conviene partire.
Incontri con controllo di gestione, IT e direzione. Le domande aperte, le fonti dati e gli strumenti disponibili.
Analisi del modello attuale: perimetro, driver, punti di rottura, distanza dal bilancio. Verifica della qualità dei dati che avete: distinte, anagrafiche, costi standard, scadenzario. È spesso l’esito che sposta le priorità.
Presentazione del modello obiettivo, priorità, stima di effort e tempi per arrivarci.
Se l’obiettivo è introdurre agenti di intelligenza artificiale, il check-up comprende anche la verifica di prontezza del modello dati: definizioni, documentazione, permessi, primo caso d’uso.
Scriveteci
Due righe sull’azienda e sulla domanda a cui oggi non riuscite a rispondere.
Ci incontriamo di persona, ovunque abbiate sede.
Informativa privacy
Informativa resa ai sensi degli articoli 13 e 14 del Regolamento UE 2016/679 a chi visita questo sito o ci scrive.
Chi tratta i dati
Kuadrato è il nome con cui Francesco Gessoni e Matteo Meca svolgono in collaborazione la propria attività di liberi professionisti. Il dominio e l’hosting di questo sito sono intestati a Francesco Gessoni, che ne è quindi il titolare del trattamento:
- Francesco Gessoni — Via Luigi Longo 1, 40137 Bologna — P. IVA 04167651209 — info@kuadrato.biz
I messaggi che arrivano all’indirizzo indicato sul sito possono essere letti anche da Matteo Meca, in qualità di persona autorizzata al trattamento sotto l’autorità del titolare. Per qualunque richiesta relativa ai dati personali è sufficiente scrivere a quell’indirizzo.
Non è stato nominato un responsabile della protezione dei dati, non ricorrendone i presupposti di legge.
Quali dati raccogliamo
Dati di navigazione. I sistemi informatici e le procedure software che fanno funzionare questo sito acquisiscono, nel corso del loro normale esercizio, alcuni dati la cui trasmissione è implicita nell’uso dei protocolli di comunicazione di Internet: indirizzo IP, tipo di browser e di sistema operativo, data e ora della richiesta, indirizzo della pagina richiesta, codice di esito della risposta. Questi dati sono usati solo per erogare il sito correttamente, per ricavarne statistiche aggregate e per accertare eventuali abusi.
Dati comunicati volontariamente. Chi ci scrive all’indirizzo indicato sul sito ci trasmette il proprio indirizzo di posta elettronica e i dati contenuti nel messaggio. Non ci sono altri moduli di raccolta dati su questo sito.
Perché li trattiamo
- Erogare il sito, garantirne la sicurezza e prevenire abusi: legittimo interesse (art. 6.1.f), consistente nel mantenere il servizio funzionante e sicuro.
- Rispondere a chi ci contatta e dare seguito alle richieste: esecuzione di misure precontrattuali richieste dall’interessato (art. 6.1.b).
- Adempiere a obblighi di legge, fiscali e contabili, quando dal contatto nasce un rapporto professionale: art. 6.1.c.
Non svolgiamo attività di profilazione né processi decisionali automatizzati. Non usiamo i dati per invio di comunicazioni commerciali non richieste.
A chi possono essere comunicati
I dati sono trattati da noi e possono essere trattati, per nostro conto e su nostra istruzione, dai fornitori di servizi tecnici nominati responsabili del trattamento ai sensi dell’articolo 28 del Regolamento: Netlify, che ospita il sito, e Aruba, che fornisce il servizio di posta elettronica. Possono inoltre essere comunicati a consulenti e professionisti che ci assistono, e alle autorità nei casi previsti dalla legge. I dati non sono diffusi e non sono ceduti a terzi per finalità proprie.
La posta elettronica è gestita da Aruba S.p.A., società italiana con infrastruttura nel territorio dell’Unione europea: per questa parte non c’è alcun trasferimento verso paesi terzi.
Netlify, Inc. è invece una società statunitense, quindi i dati di navigazione possono essere trattati anche fuori dall’Unione. Il trasferimento si fonda sull’adesione di Netlify all’EU-U.S. Data Privacy Framework, la decisione di adeguatezza della Commissione europea per i trasferimenti verso operatori statunitensi certificati, e in via ulteriore sulle clausole contrattuali tipo contenute nell’accordo sul trattamento dei dati sottoscritto con il fornitore.
Per quanto tempo li conserviamo
- Dati di navigazione e log tecnici: sono conservati dal fornitore di hosting, che dichiara una conservazione dei log di accesso, indirizzi IP compresi, inferiore a trenta giorni. Noi non ne conserviamo copia.
- Messaggi di posta elettronica: fino a ventiquattro mesi dall’ultimo contatto, se non nasce un rapporto professionale.
- Documenti relativi a rapporti professionali: dieci anni, per obbligo di legge.
Quali diritti si possono esercitare
In qualunque momento si può chiedere l’accesso ai propri dati, la loro rettifica o cancellazione, la limitazione del trattamento, la portabilità, e si può opporsi al trattamento fondato sul legittimo interesse (articoli da 15 a 22 del Regolamento). La richiesta si invia a info@kuadrato.biz e riceve riscontro entro un mese.
Chi ritiene che il trattamento dei propri dati violi il Regolamento può proporre reclamo al Garante per la protezione dei dati personali (garanteprivacy.it) o ricorso all’autorità giudiziaria.
Cookie
Il trattamento connesso ai cookie è descritto nella cookie policy.
Ultimo aggiornamento: 17 settembre 2026. Le modifiche a questa informativa sono pubblicate su questa pagina.
Cookie policy
Che cosa viene memorizzato sul dispositivo di chi visita questo sito, e che cosa non viene memorizzato.
Che cosa sono
I cookie sono piccoli file di testo che i siti salvano sul dispositivo di chi li visita. Servono a far funzionare il sito, a ricordare preferenze oppure — ed è il caso che la normativa disciplina più severamente — a seguire il comportamento degli utenti nel tempo e fra siti diversi. Le stesse regole valgono per tecnologie equivalenti, come i pixel di tracciamento e l’archiviazione locale del browser.
Che cosa usa questo sito
Questo sito non utilizza cookie di profilazione, non ospita pubblicità e non condivide dati con reti pubblicitarie o piattaforme di social network. Non chiede quindi alcun consenso e non mostra banner: nulla di quello che fa lo richiede.
Non ne restano altri: questo sito non installa cookie. È ospitato su Netlify, che per un sito statico come questo non imposta cookie propri, e le pagine non contengono nulla che ne installi. Nessun consenso da raccogliere, nessun banner da mostrare, nessuna preferenza da gestire.
Non usa nemmeno l’archiviazione locale del browser: la pagina che state guardando è scritta nell’indirizzo, non memorizzata sul dispositivo.
Alcune funzioni di Netlify, se attivate in futuro — moduli di contatto, autenticazione, test A/B — installano cookie propri. In quel caso questa pagina va aggiornata con nome, finalità e durata di ciascuno.
Servizi di terze parti
Non ce ne sono. Le pagine non caricano nulla da domini diversi da questo: i caratteri tipografici sono ospitati sul sito stesso, non ci sono mappe, video, contatori o pulsanti di condivisione. Navigando queste pagine il vostro browser non comunica con nessun altro server, e quindi il vostro indirizzo IP non viene trasmesso ad alcun terzo.
Non è attiva alcuna misurazione delle visite. Le uniche statistiche possibili sono quelle che il fornitore di hosting ricava dai propri log di server, senza installare nulla sul dispositivo di chi naviga. Se in futuro verrà attivato uno strumento di misurazione che lavora nel browser, questa pagina sarà aggiornata e comparirà una richiesta di consenso.
Come intervenire
Su questo sito non c’è nulla da bloccare o da cancellare, e nessuna preferenza da impostare. Le impostazioni del vostro browser, alla voce dedicata alla privacy o ai dati dei siti, restano naturalmente il posto dove controllare e rimuovere quanto altri siti hanno salvato: potete usarle anche per verificare, in qualunque momento, che da qui non sia arrivato niente.
Chi tratta i dati
Il titolare del trattamento e i diritti esercitabili sono indicati nella informativa privacy.
Ultimo aggiornamento: 17 settembre 2026. Assenza di cookie verificata sul sito pubblicato in pari data.